


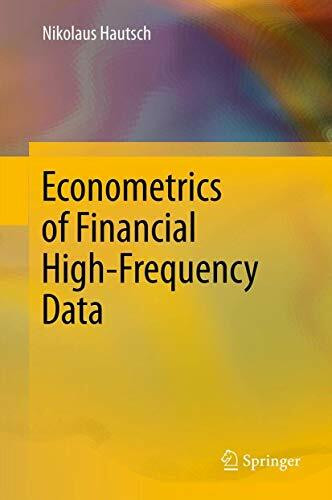
Econometrics of Financial High-Frequency Data
Kurzinformation

 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Artikel zZt. nicht lieferbar
Artikel zZt. nicht lieferbar

Beschreibung
„Econometrics of Financial High-Frequency Data“ von Nikolaus Hautsch ist ein umfassendes Werk, das sich mit der Analyse und Modellierung von Finanzdaten beschäftigt, die in sehr kurzen Zeitintervallen erfasst werden. Das Buch bietet eine detaillierte Einführung in die Methoden der Hochfrequenz-Ökonometrie und behandelt Themen wie die Eigenschaften von Hochfrequenzdaten, Volatilitätsschätzungen und Marktliquidität. Hautsch erklärt sowohl theoretische Konzepte als auch deren praktische Anwendungen und illustriert diese mit empirischen Beispielen aus der Finanzwelt. Ziel des Buches ist es, Forschern und Praktikern fundierte Werkzeuge an die Hand zu geben, um komplexe finanzielle Phänomene in Echtzeit zu analysieren und zu interpretieren.
Produktdetails

So garantieren wir Dir zu jeder Zeit Premiumqualität.
Entdecke mehr vom Verlag


