


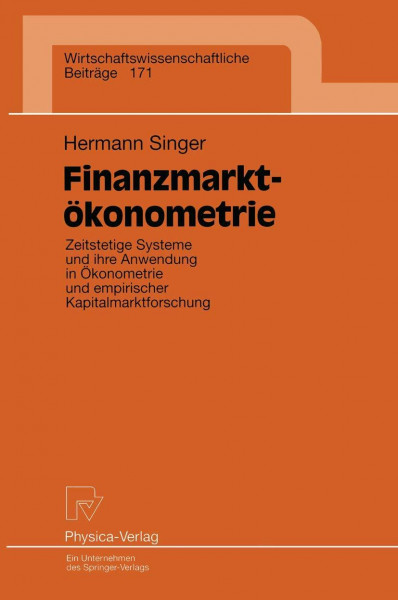
Finanzmarktökonometrie. Zeitstetige Systeme und ihre Anwendung in Ökonometrie und empirischer Kapitalmarktforschung (Wirtschaftswissenschaftliche ... Beiträge, 171, Band 171)
Kurzinformation
 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Lieferzeit 1-3 Werktage
Lieferzeit 1-3 Werktage

Beschreibung
Finanzmarktökonometrie bietet eine umfassende Darstellung des zeitkontinuierlichen Modellierungsansatzes und seiner Anwendung in Ökonometrie, empirischer Kapitalmarktforschung und Optionsbewertung. Dabei liegt ein Schwerpunkt auf der Theorie, Simulation, Filterung und Parameterschätzung zeitstetiger Systeme. Besonders praxisrelevant ist hierbei die Annahme, daß Daten nur zu bestimmten Zeitpunkten als Panel oder Zeitreihen erhältlich sind. Zusätzlich wird davon ausgegangen, daß nur Teile des Systemzustands meßbar und mit Meßfehlern behaftet sind. Der aus der System- und Kontrolltheorie stammende kontinuierlich-diskrete Zustandsraum-Ansatz wird in Finanzmarktökonometrie konsequent auf Modellierungsprobleme derivativer Finanzprodukte angewandt. Umfangreiche graphische Darstellungen erläutern und verdeutlichen dem Leser die mathematische Formulierung der Thematik.
Produktdetails
So garantieren wir Dir zu jeder Zeit Premiumqualität.


