


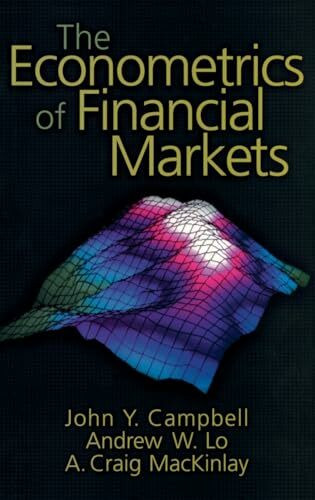
The Econometrics of Financial Markets
Kurzinformation

 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Artikel zZt. nicht lieferbar
Artikel zZt. nicht lieferbar

Beschreibung
"The Econometrics of Financial Markets" von Andrew W. Lo, zusammen mit John Y. Campbell und A. Craig MacKinlay, ist ein umfassendes Werk, das sich mit der Anwendung ökonometrischer Methoden auf Finanzmärkte beschäftigt. Das Buch bietet eine detaillierte Einführung in die statistischen Techniken und Modelle, die zur Analyse von Finanzdaten verwendet werden. Es deckt Themen wie Zeitreihenanalyse, Asset-Pricing-Modelle, Marktvolatilität und Effizienzmarkthypothese ab. Die Autoren kombinieren theoretische Konzepte mit praktischen Anwendungen und nutzen empirische Daten, um die vorgestellten Methoden zu veranschaulichen. Das Buch richtet sich an fortgeschrittene Studenten der Finanzökonomie sowie an Praktiker im Bereich der Finanzmärkte, die ein tieferes Verständnis für die Analyse finanzwirtschaftlicher Daten erlangen möchten. Durch seinen klaren Schreibstil und seine fundierte Herangehensweise gilt es als wichtiges Referenzwerk in der Finanzökonometrie.
Produktdetails

So garantieren wir Dir zu jeder Zeit Premiumqualität.


