


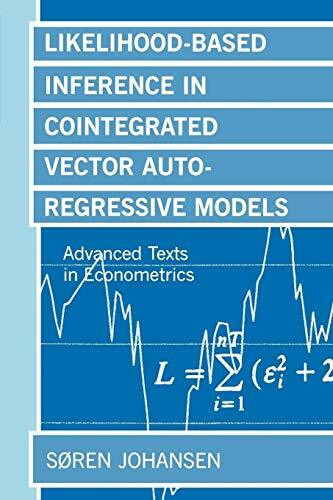
Likelihood-Based Inference In Cointegrated Vector Autoregressive Models (Advanced Texts In Econometrics)
Kurzinformation

 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Artikel zZt. nicht lieferbar
Artikel zZt. nicht lieferbar

Beschreibung
"Likelihood-Based Inference in Cointegrated Vector Autoregressive Models" von Søren Johansen ist ein umfassendes Werk, das sich mit der statistischen Methode der Kointegration in ökonometrischen Modellen befasst. Das Buch konzentriert sich auf die Analyse von nicht-stationären Zeitreihen und deren langfristigen Gleichgewichtsbeziehungen mittels Vektorautoregressiver (VAR) Modelle. Johansen führt den Leser durch die theoretischen Grundlagen der Kointegration und erläutert die Anwendung des Likelihood-Prinzips zur Schätzung und Hypothesentests in diesen Modellen. Ein besonderer Fokus liegt auf der Entwicklung des sogenannten "Johansen-Tests", einem Verfahren zur Bestimmung der Anzahl kointegrierter Beziehungen. Das Buch bietet sowohl eine tiefgehende theoretische Analyse als auch praktische Anwendungsbeispiele, um Forschern und Studenten fortgeschrittene Techniken zur Modellierung wirtschaftlicher Zeitreihen zu vermitteln.
Produktdetails

So garantieren wir Dir zu jeder Zeit Premiumqualität.


