


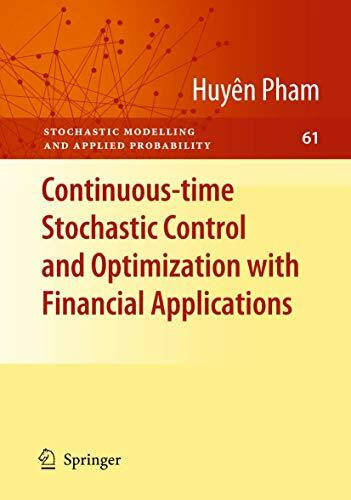
Continuous-time Stochastic Control and Optimization with Financial Applications (Stochastic Modelling and Applied Probability, 61, Band 61)
Kurzinformation
 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Artikel zZt. nicht lieferbar
Artikel zZt. nicht lieferbar

Beschreibung
Das Buch "Continuous-time Stochastic Control and Optimization with Financial Applications" von Huyên Pham bietet eine umfassende Einführung in die Theorie und Anwendung der stochastischen Kontrolle und Optimierung im kontinuierlichen Zeitrahmen, mit einem besonderen Fokus auf finanzielle Anwendungen. Es behandelt wesentliche Konzepte wie dynamische Programmierung, Hamilton-Jacobi-Bellman-Gleichungen und stochastische Differentialgleichungen. Darüber hinaus werden verschiedene Finanzanwendungen untersucht, darunter Portfolio-Optimierung, Risikomanagement und Preissetzung von Derivaten. Das Buch richtet sich an Forscher und Praktiker im Bereich der Finanzmathematik sowie an fortgeschrittene Studierende, die ein tiefes Verständnis für mathematische Techniken zur Modellierung von Unsicherheiten in Finanzmärkten erlangen möchten.
Produktdetails
So garantieren wir Dir zu jeder Zeit Premiumqualität.
Entdecke mehr vom Verlag


