


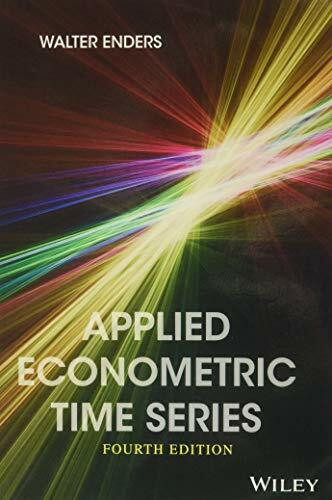
Applied Econometric Time Series (Wiley Probability and Statistics)
Kurzinformation
 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Artikel zZt. nicht lieferbar
Artikel zZt. nicht lieferbar

Beschreibung
"Applied Econometric Time Series" ist ein umfassendes Fachbuch von Walter Enders, das sich auf die Anwendung ökonometrischer Zeitreihenanalyse konzentriert. Es bietet eine detaillierte Einführung in verschiedene Methoden und Modelle der Zeitreihenanalyse und ihre Anwendung in der Wirtschaftsforschung. Das Buch behandelt Themen wie stationäre und nichtstationäre Zeitreihen, Kointegration und Fehlerkorrekturmodelle sowie Prognosemethoden. Es enthält auch zahlreiche Beispiele, Übungen und Fallstudien zur Veranschaulichung der Konzepte. Darüber hinaus bietet es einen Überblick über die neuesten Entwicklungen in diesem Bereich, einschließlich Volatilitätsmodelle und nichtlineare Modelle. "Applied Econometric Time Series" richtet sich an fortgeschrittene Studenten und Wissenschaftler im Bereich der Ökonometrie sowie an Praktiker, die moderne Techniken der Zeitreihenanalyse in ihrer Arbeit anwenden möchten.
Produktdetails
So garantieren wir Dir zu jeder Zeit Premiumqualität.


