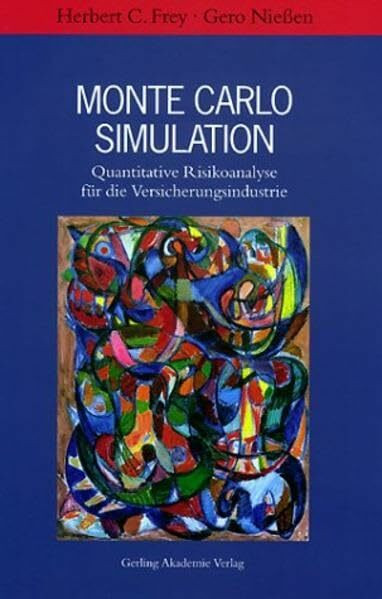
Monte Carlo Simulation. Quantitative Risikoanalyse für die Versicherungsindustrie.
Kurzinformation
 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Lieferzeit 1-3 Werktage
Lieferzeit 1-3 Werktage

Beschreibung
Das Buch "Monte Carlo Simulation. Quantitative Risikoanalyse für die Versicherungsindustrie" von Herbert C. Frey behandelt die Anwendung der Monte-Carlo-Simulation als Methode zur quantitativen Risikoanalyse in der Versicherungsbranche. Es bietet eine umfassende Einführung in die theoretischen Grundlagen und praktischen Anwendungen dieser Simulationsmethode, die es ermöglicht, komplexe Risikomodelle zu erstellen und zu analysieren. Das Buch erklärt, wie Unsicherheiten und Variabilitäten in versicherungstechnischen Prozessen modelliert werden können, um fundierte Entscheidungen im Risikomanagement zu treffen. Zudem werden Fallstudien und Beispiele aus der Praxis präsentiert, um den Einsatz der Monte-Carlo-Simulation in verschiedenen Bereichen der Versicherungswirtschaft zu illustrieren.
Produktdetails
So garantieren wir Dir zu jeder Zeit Premiumqualität.