


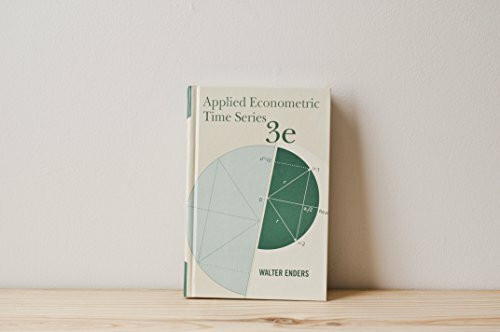
Applied Econometric Times Series (Wiley Series in Probability and Statistics)
Kurzinformation
 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Artikel zZt. nicht lieferbar
Artikel zZt. nicht lieferbar

Beschreibung
"Applied Econometric Times Series" von Walter Enders ist ein umfassendes Lehrbuch, das sich mit der Anwendung ökonometrischer Methoden zur Analyse von Zeitreihendaten beschäftigt. Das Buch bietet eine Einführung in grundlegende Konzepte und Techniken der Zeitreihenanalyse, einschließlich stationärer und nicht-stationärer Prozesse, ARIMA-Modelle (AutoRegressive Integrated Moving Average), Vektorautoregressionen (VAR), sowie Cointegration und Fehlerkorrekturmodelle. Enders legt großen Wert auf praktische Anwendungen und die Interpretation der Ergebnisse, was durch zahlreiche Beispiele und Fallstudien aus verschiedenen Bereichen der Wirtschaftswissenschaften unterstützt wird. Zudem behandelt das Buch fortgeschrittene Themen wie Volatilitätsmodellierung mit ARCH/GARCH-Modellen und Strukturanalyse. Die Kombination aus theoretischen Grundlagen und praktischen Anwendungen macht es zu einem wertvollen Werkzeug für Studierende und Praktiker im Bereich der Ökonometrie.
Produktdetails
So garantieren wir Dir zu jeder Zeit Premiumqualität.


