


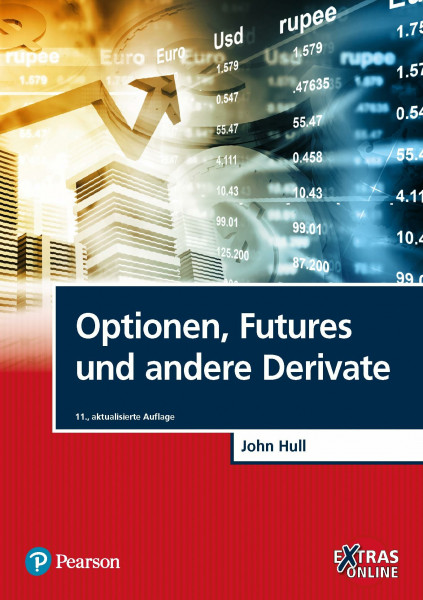
Optionen, Futures und andere Derivate (Pearson Studium - Economic BWL)
Kurzinformation
 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Lieferzeit 1-3 Werktage
Lieferzeit 1-3 Werktage

Beschreibung
Es gibt nur wenige Management-Bücher, die gleichzeitig als Lehrbuch und Nachschlagewerk für Praktiker ein weltweit so hohes Renommee genießen wie Optionen, Futures und andere Derivate. Die vorliegende elfte Auflage wurde umfangreich überarbeitet und beinhaltet u.a. den Wegfall des LIBOR. Die Overnight-Zinssätze, die den LIBOR ersetzen werden, kommen ausführlich mit Beispielen zur Geltung. Das Kapitel über Wiener-Prozesse deckt nun auch die fraktionale Brownsche Bewegung ab. Rough Volatility Modelle, die über die letzten Jahre ihre Eignung beim Kalibrieren an Volatilitätsoberflächen gezeigt haben, wurden zu den bisher betrachteten Modellen hinzugefügt. Bei der Bewertung und dem Hedging von Derivaten wird zunehmend Maschinelles Lernen eingesetzt. Natürlich werden auch Änderungen im regulatorischen Umfeld (z.B. Basel IV) wieder behandelt. • Futures-Märkte und zentrale Gegenparteien • Absicherungsstrategien mit Futures • Zinssätze • Bestimmung von Forward- und Futures-Preisen • Swaps • XVAs • Optionsmärkte • Eigenschaften von Aktienoptionen • Handelsstrategien mit Optionen • Binomialbäume • Wiener-Prozesse und Itôs Lemma • Das Black-Scholes-Merton-Modell • Mitarbeiteroptionen • Optionen auf Aktienindizes und Währungen • Optionen auf Futures und das Black-Modell • Sensitivitäten von Optionspreisen • Volatility Smiles • Value at Risk • Schätzung von Volatilitäten und Korrelationen • Kreditrisiko • Kreditderivate • Exotische Optionen • Modellierung und numerische Verfahren: Vertiefung • Martingale und Wahrscheinlichkeitsmaße • Zinsderivate: Die Standard-Markt-Modelle • Konvexität, Zahlungstermine, Quantos • Gleichgewichtsmodelle für die Short Rate • No-Arbitrage-Modelle der Short Rate • Das HJM-, das LIBOR-Market-Modell und mehrere Zinsstrukturkurven • Energie- und Rohstoffderivate • Realoptionen • Große Verluste bei Derivatgeschäften und ihre Lehren JOHN C. HULL ist Professor für Derivate und Risikomanagement an der Joseph L. Rotman School of Management der University of Toronto und Direktor des Bonham Centre for Finance. Er gehört zu den international renommiertesten Experten für Derivate mit zahlreichen Publikationen zum Thema. Er gewann viele Preise, darunter den renommierten Northrop Frye Award der Universität Toronto. Prof. Hull lehrte u.a. an der York University, der University of British Columbia, der New York University und der London Business School.
Produktdetails
So garantieren wir Dir zu jeder Zeit Premiumqualität.
Entdecke mehr vom Verlag


