LeafNachhaltiges Unternehmen CoinFaire Preise PackageSchneller und kostenloser Versand ab 14,90 € Bestellwert
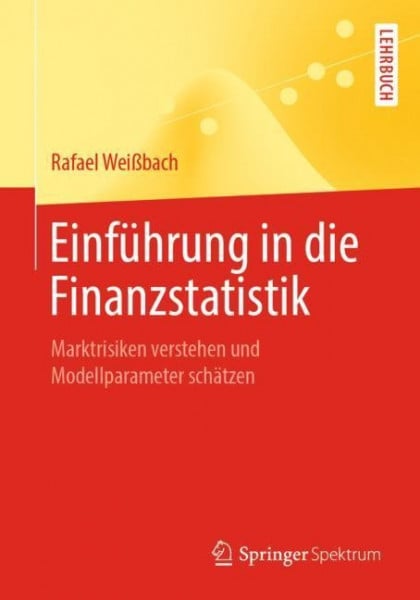
Einführung in die Finanzstatistik

Einführung in die Finanzstatistik

inkl. MwSt. Versandinformationen

Artikel zZt. nicht lieferbar

Artikel zZt. nicht lieferbar

Kurzinformation
Sprache:
Deutsch
ISBN:
3662576392
Verlag:
Seitenzahl:
256
Auflage:
-
Erschienen:
2019-03-05
Dieser Artikel steht derzeit nicht zur Verfügung!

Gebrauchte Bücher kaufen

Information
Das Buch befindet sich in einem sehr guten, unbenutzten Zustand.
Information
Das Buch befindet sich in einem sehr guten, gelesenen Zustand. Die Seiten und der Einband sind intakt. Buchrücken/Ecken/Kanten können leichte Gebrauchsspuren aufweisen.
Information
Das Buch befindet sich in einem guten, gelesenen Zustand. Die Seiten und der Einband sind intakt. Buchrücken/Ecken/Kanten können Knicke/Gebrauchsspuren aufweisen.
Information
Das Buch befindet sich in einem lesbaren Zustand. Die Seiten und der Einband sind intakt, jedoch weisen Buchrücken/Ecken/Kanten starke Knicke/Gebrauchsspuren auf. Zusatzmaterialien können fehlen.

Neues Buch oder eBook (pdf) kaufen

Information
Neuware - verlagsfrische aktuelle Buchausgabe.
Natural Handgeprüfte Gebrauchtware
Coins Schnelle Lieferung
Check Faire Preise

inkl. MwSt. Versandinformationen

Artikel zZt. nicht lieferbar

Artikel zZt. nicht lieferbar

Weitere Zahlungsmöglichkeiten  
Zahlungsarten

Beschreibung

Einführung in die Finanzstatistik
Marktrisiken verstehen und Modellparameter schätzen

Dieses Buch verzahnt die wesentlichen Grundlagen aus Mathematik, Wirtschaft und Statistik, die zum Verständnis von Finanzmärkten nötig sind. Es ist für (angehende) Praktiker und Theoretiker gleichermaßen geeignet. Die Vielschichtigkeit, Schnelllebigkeit und Komplexität des Themengebiets schließt eine umfassende und zugleich übersichtliche Gesamtdarstellung geradezu aus - die in diesem Buch dargestellten Inhalte bilden jedoch eine solide Basis, mit der sich der Leser weiterführende Literatur zügig selbst erschließen kann: Mit welchen Risiken sind die Akteure auf dem Finanzmarkt konfrontiert - und wie quantifizieren sie diese? Wodurch sind Finanzprodukte (etwa Kredite, Termingeschäfte, Aktienoptionen) mathematisch charakterisiert? Welche Gedankengänge stehen hinter der Lenkung von Großbanken? Welche Rolle spielen Ratings? Wie können Risikomodelle statistisch kalibriert werden? Wie können Daten vergangener Zahlungsströme genutzt werden, um Parameter für Zukunftsmodelle zu schätzen? Die jeweils verwendete Darstellungsform entspricht der Vielschichtigkeit des Anspruchs: Zahlenbeispiele stehen neben bewiesenen Sätzen, Abbildungen und Tabellen unterstützen die Erklärungen. Die typischerweise englischen Fachbegriffe werden ergänzend aufgeführt, so dass der Leser sich in der gängigen Notation gut zurechtfinden kann. von Weißbach, Rafael

Produktdetails

Einband:
Kartoniert
Seitenzahl:
256
Erschienen:
2019-03-05
Sprache:
Deutsch
EAN:
9783662576397
ISBN:
3662576392
Verlag:
Gewicht:
436 g
Auflage:
-
Alle gebrauchten Bücher werden von uns handgeprüft.
So garantieren wir Dir zu jeder Zeit Premiumqualität.

Über den Autor

Rafael Weißbach studierte Mathematik an der Universität Göttingen, bevor er an der Fakultät für Statistik der TU Dortmund promovierte und habilitierte. Zwischendurch war er als Risikoanalyst und Portfoliomanager in einer Großbank tätig. Seine Forschungsbeiträge beschäftigen sich mit klassischen Themen der statistischen Modellwahl, meist im Zusammenhang mit Finanzmarktdaten. Rafael Weißbach hat seit 2009 einen Lehrstuhl für Statistik und Ökonometrie an der Universität Rostock inne.


Entdecke mehr vom Verlag


Neu
27,99 €
Entdecke mehr zum Thema