


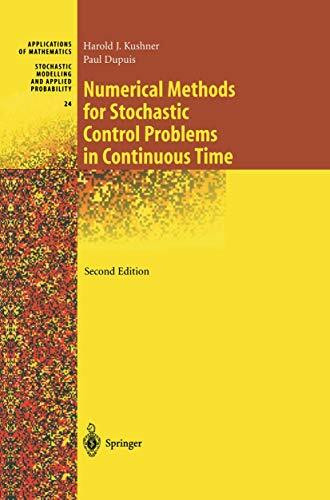
Numerical Methods for Stochastic Control Problems in Continuous Time (Stochastic Modelling and Applied Probability, 24, Band 24)
Kurzinformation

 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Artikel zZt. nicht lieferbar
Artikel zZt. nicht lieferbar

Beschreibung
"Numerical Methods for Stochastic Control Problems in Continuous Time" von Paul G. Dupuis ist ein umfassendes Werk, das sich mit der Theorie und den numerischen Methoden zur Lösung stochastischer Kontrollprobleme in kontinuierlicher Zeit beschäftigt. Das Buch gehört zur Reihe "Stochastic Modelling and Applied Probability" und bietet sowohl theoretische Grundlagen als auch praktische Algorithmen für die Behandlung solcher Probleme. Der Autor legt einen besonderen Fokus auf die Entwicklung und Analyse numerischer Verfahren, die bei der Lösung von stochastischen Kontrollproblemen eingesetzt werden können. Dazu gehören unter anderem Finite-Differenzen-Methoden, Monte-Carlo-Simulationen und andere Approximationsverfahren. Diese Techniken sind besonders relevant für Anwendungen in Bereichen wie Finanzmathematik, Ingenieurwesen und Operations Research. Das Buch richtet sich an fortgeschrittene Studierende sowie Forscherinnen und Forscher im Bereich der angewandten Mathematik, die ein tiefes Verständnis für die mathematischen Konzepte hinter stochastischen Steuerungsproblemen erlangen möchten. Es setzt fundierte Kenntnisse in Wahrscheinlichkeitstheorie und Differentialgleichungen voraus und bietet zahlreiche Beispiele und Übungen zur Vertiefung des Stoffes.
Produktdetails

So garantieren wir Dir zu jeder Zeit Premiumqualität.
Entdecke mehr vom Verlag


