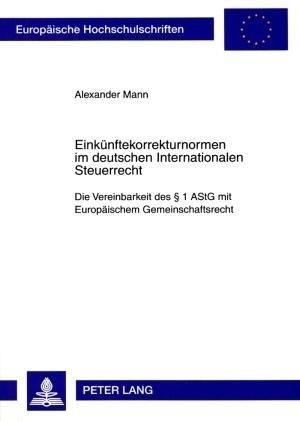
Einkünftekorrekturnormen im deutschen Internationalen Steuerrecht
Kurzinformation

 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Artikel zZt. nicht lieferbar
Artikel zZt. nicht lieferbar

Beschreibung
Ausgangspunkt der Arbeit ist die steuerliche Korrektur grenzüberschreitender Geschäftsbeziehungen nach § 1 AStG. Nach Einordnung der Wirkungsweise steuerlicher Einkünftekorrekturnormen untersucht der Autor § 1 AStG in seiner bisherigen Fassung sowie nach der Unternehmenssteuerreform 2008 auf die Vereinbarkeit mit Europäischem Gemeinschaftsrecht. Dabei unterzieht er sowohl die Steuerpolitik der Europäischen Union als auch die Rechtsprechung des EuGH zu den direkten Steuern einer kritischen Würdigung und misst § 1 AStG an den gefundenen Maßstäben. Abschließend kommt er zu dem Ergebnis eines Verstoßes gegen Europäische Grundfreiheiten, der durch die Unternehmenssteuerreform 2008 noch intensiviert wurde. von Mann, Alexander
Produktdetails

So garantieren wir Dir zu jeder Zeit Premiumqualität.
Entdecke mehr vom Verlag