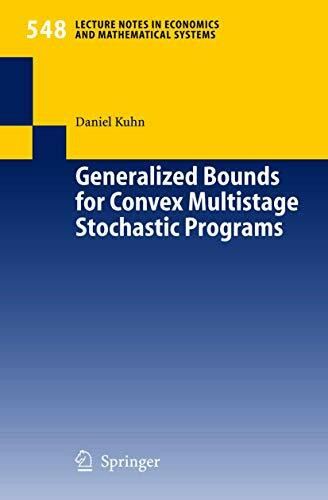
Generalized Bounds for Convex Multistage Stochastic Programs (Lecture Notes in Economics and Mathematical Systems, 548, Band 548)
inkl. MwSt. Versandinformationen
Lieferzeit 1-3 Werktage
Lieferzeit 1-3 Werktage
Kurzinformation
 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Lieferzeit 1-3 Werktage
Lieferzeit 1-3 Werktage

Beschreibung
Das Buch "Generalized Bounds for Convex Multistage Stochastic Programs" von Daniel Kuhn befasst sich mit der mathematischen Modellierung und Lösung von stochastischen Optimierungsproblemen, die in mehreren Stadien ablaufen. Diese Probleme sind typisch für Entscheidungen unter Unsicherheit, bei denen zukünftige Entwicklungen durch Zufallsvariablen beschrieben werden. Der Autor konzentriert sich auf konvexe Optimierungsprobleme und entwickelt theoretische Rahmenbedingungen sowie Berechnungsmethoden, um effektive obere und untere Schranken für die optimale Lösung solcher Probleme zu bestimmen. Durch den Einsatz von Techniken aus der Konvexitätstheorie und stochastischen Prozessen bietet das Buch sowohl theoretische Einblicke als auch praktische Lösungsansätze für komplexe Entscheidungsfindungen in Bereichen wie Finanzplanung, Logistik und Energiemanagement.
Produktdetails
So garantieren wir Dir zu jeder Zeit Premiumqualität.