


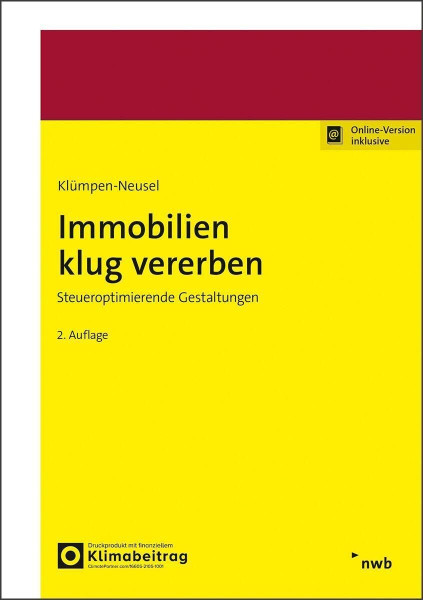
Immobilien klug vererben: Steueroptimierende Gestaltungen (Immobilien in der Praxis)
Kurzinformation

 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Artikel zZt. nicht lieferbar
Artikel zZt. nicht lieferbar

Beschreibung
Das von privaten Haushalten gehaltene Immobilienvermögen wächst kontinuierlich, Berater setzen sich immer wieder mit den Fragen zur unentgeltlichen Übertragung von Immobilien, Erbfolge und vorweggenommenen Erbfolge auseinander. Neben diesen Fragen sowie Ausführungen zu Bewertung und sachlichen Steuerbefreiungen behandelt der Titel auch Gestaltungsmöglichkeiten vor und nach dem Erbfall. Seit dem Erscheinen der ersten Auflage mussten sich rechtliche und steuerliche Berater mit einigen Gesetzesänderungen auseinandersetzen, die die steuerliche Behandlung von Immobilien bzw. Immobilientransaktionen betrafen. An erster Stelle sei dabei das zu Beginn des Jahres 2024 in Kraft getretene „MoPeG“, das Gesetz zur Modernisierung des Personengesellschaftsrechts, genannt, das insbesondere die Ausstattung und anschließende Übertragen von Kommanditanteilen an Immobilien-Personengesellschaften auf die nächste Generation überschattete: Erst seit Verkündung des Jahressteuergesetzes 2024 besteht Gewissheit, dass vor dem 31.12.2026 getätigte Einlagen in Form von Immobilien in die Familiengesellschaft mit anschließender Reduzierung der Beteiligungsquote des einlegenden Elternteils bei diesem keine rückwirkende Grunderwerbsteuer auslösen, falls die Personengesellschaft ab 2027 grunderwerbsteuerlich als intransparentes Gebilde anzusehen sein sollte. Neben den gesetzlichen Neuerungen wurde ein weiterer Schwerpunkt der 2. Auflage „Immobilien klug vererben“ auf die Auslandsimmobilie gelegt. Inhaltsverzeichnis: A. Allgemeines. B. Rechtliche Grundlagen I. Erbschaft, Vermächtnis und Co. – grundlegende erbrechtliche Übertragungsformen II. Beschränkte oder unbeschränkte Erbschaftsteuerpflicht III. Systematik des Erbschaftsteuerrechts und Steuerklassen IV. Bewertung für erbschaftsteuerliche Zwecke V. Sachliche Steuerbefreiungen C. Gestaltungsmöglichkeiten nach dem Erbfall I. Fehlende Liquidität zur Begleichung der Erbschaftsteuerschuld II. Ausschlagung der Erbschaft oder eines Vermächtnisses III. Auseinandersetzung des Nachlasses IV. Erbschaft und Grunderwerbsteuer D. Gestaltungsmöglichkeiten vor dem Erbfall I. Schenkung mit Schuldübernahme oder Übernahme dinglicher Belastungen II. Nießbrauchgestaltungen III. Familien-Immobiliengesellschaften E. Immobilien mit Auslandsbezug I. Anwendbares Zivilrecht II. Internationales Erbschaftsteuerrecht III. Besonderheiten ausländischer Ferienimmobilien F. Anhang I. Top-Ten-Fallstricke bei der Vererbung von Anteilen an Familien-Immobiliengesellschaften II. Entscheidungshilfe für die Rechtsformwahl von Familien-Immobiliengesellschaften
Produktdetails

So garantieren wir Dir zu jeder Zeit Premiumqualität.


