


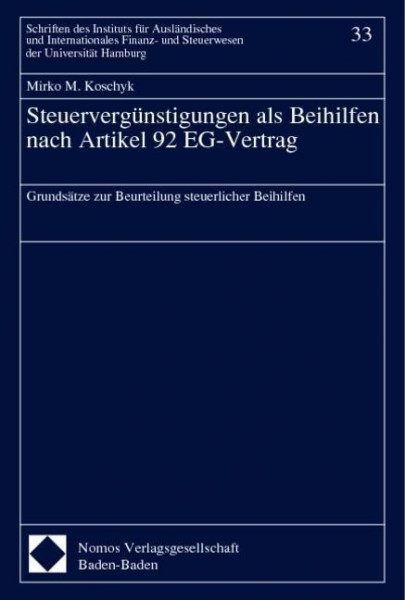
Steuervergünstigungen als Beihilfen nach Artikel 92 EG-Vertrag
Kurzinformation
 Handgeprüfte Gebrauchtware
 Schnelle Lieferung
 Faire Preise
inkl. MwSt. Versandinformationen
Artikel zZt. nicht lieferbar
Artikel zZt. nicht lieferbar

Beschreibung
Durch die staatliche Förderung der eigenen Unternehmen könnten die EU-Mitgliedstaaten das Funktionieren des Gemeinsamen Marktes nachhaltig stören. Daher sind staatliche Beihilfen nach Art. 92 EGV grundsätzlich verboten. Steuervergünstigungen stellen eine besondere Form der Beihilfegewährung dar. Im Laufe der letzten Jahre haben sich gerade an der Frage der Abgrenzung und der Zulässigkeit von Steuervergünstigungen als Beihilfen erhebliche Diskussionen entzündet. Die Arbeit untersucht vor diesem Hintergrund wann nationale Steuervergünstigungen als staatliche Beihilfen im Sinne des EG-Vertrages zu behandeln sind und welche Folgen sich daraus ergeben. Als Ergebnis einer betriebswirtschaftlichen Untersuchung werden Grundsätze zur Beurteilung und zur Quantifizierung steuerlicher Beihilfen formuliert. Dabei wird auch auf das aktuelle Thema des schädlichen Steuerwettbewerbs zwischen den Mitgliedstaaten eingegangen. Anhand diverser Beispielsfälle wird die Genehmigungspraxis der Kommission bei steuerlichen Beihilfen kritisch untersucht und kommentiert. Darauf aufbauend formuliert der Verfasser betriebswirtschaftliche Leitlinien für die Entscheidungsfindung.
Produktdetails
So garantieren wir Dir zu jeder Zeit Premiumqualität.
Entdecke mehr vom Verlag





